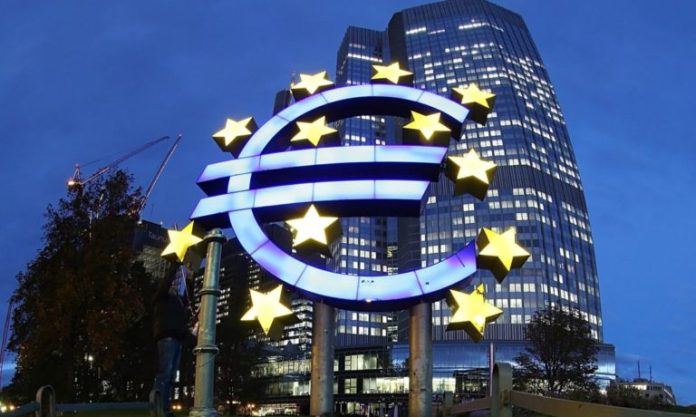
Ο επικεφαλής οικονομολόγος της Ευρωπαϊκής Κεντρικής Τράπεζας Φίλιπ Λέιν εκτίμησε ότι το δεύτερο κύμα ανόδου των τιμών ενέργειας θα οδηγήσει σε υψηλότερο και πιο επίμονο πληθωρισμό, ο οποίος θα αρχίσει να υποχωρεί προς τον στόχο του 2% από τα μέσα του 2027. Η εκτίμηση έρχεται μετά τα τελευταία στοιχεία της Eurostat, που έδειξαν τον ετήσιο πληθωρισμό της ευρωζώνης στο 3,2% τον Αύγουστο από 2,9% τον Ιούλιο.
Το ενεργειακό σοκ κρατάει περισσότερο
Σύμφωνα με τον Λέιν, η άνοδος στις τιμές πετρελαίου και φυσικού αερίου μοιάζει να έχει μεγαλύτερη διάρκεια από όση ανέμενε η κεντρική τράπεζα τον Μάρτιο, ενώ οι γεωπολιτικοί κίνδυνοι έχουν επανέλθει σε υψηλά επίπεδα. Το θετικό στοιχείο, όπως το περιέγραψε, είναι ότι μέχρι στιγμής δεν έχει καταγραφεί ευρεία μετακύλιση της ενεργειακής ακρίβειας στις υπόλοιπες τιμές. Αναμένει ωστόσο πιέσεις στα τρόφιμα, στο ηλεκτρικό ρεύμα και στα αγαθά γενικότερα, με τις υπηρεσίες να παραμένουν σχετικά συγκρατημένες.
Πού εντοπίζονται οι πιέσεις
Η ανάλυση της Eurostat για τον Αύγουστο δείχνει ότι τη μεγαλύτερη συνεισφορά στον πληθωρισμό της ευρωζώνης είχαν οι υπηρεσίες με 1,43 ποσοστιαίες μονάδες και ακολούθησε η ενέργεια με 1,29 μονάδες. Τα βιομηχανικά αγαθά πλην ενέργειας συνεισέφεραν 0,30 μονάδες και τα τρόφιμα μαζί με το αλκοόλ και τον καπνό 0,22 μονάδες. Στην Ελλάδα ο εναρμονισμένος δείκτης διαμορφώθηκε στο 3,7%, δηλαδή πάνω από τον μέσο όρο της ζώνης του ευρώ, ενώ σε επίπεδο Ευρωπαϊκής Ένωσης ο πληθωρισμός ήταν 3,2% από 3,0% τον προηγούμενο μήνα.
Τι σημαίνει για τα επιτόκια
Ένας πληθωρισμός που υποχωρεί στον στόχο μόλις από τα μέσα του 2027 σημαίνει ότι η ΕΚΤ έχει λιγότερα περιθώρια να χαλαρώσει γρήγορα τη νομισματική της πολιτική. Για τον δανειολήπτη με στεγαστικό κυμαινόμενου επιτοκίου αυτό μεταφράζεται σε δόση που δύσκολα θα αποκλιμακωθεί ουσιαστικά μέσα στους επόμενους μήνες. Για τον αποταμιευτή σημαίνει ότι οι αποδόσεις σε προθεσμιακές καταθέσεις και βραχυπρόθεσμους τίτλους παραμένουν σε επίπεδα που δεν είχαμε δει την προηγούμενη δεκαετία.
Τι σημαίνει πρακτικά για τον επενδυτή
Το βασικό συμπέρασμα είναι ότι η διάρκεια μετράει περισσότερο από την κατεύθυνση. Ένας επενδυτής που ποντάρει σε γρήγορη αποκλιμάκωση των επιτοκίων αναλαμβάνει ρίσκο χρονισμού, ιδίως σε ομόλογα μεγάλης διάρκειας που αντιδρούν έντονα σε κάθε αναθεώρηση των προσδοκιών. Οι κλάδοι με δυνατότητα μετακύλισης του κόστους, όπως η ενέργεια και οι εταιρείες κοινής ωφέλειας με ρυθμιζόμενα έσοδα, αντέχουν καλύτερα σε περιβάλλον επίμονου πληθωρισμού από ό,τι οι κλάδοι με συμπιεσμένα περιθώρια κέρδους.
Πηγές στοιχείων, Eurostat και Ευρωπαϊκή Κεντρική Τράπεζα.
Το παρόν έχει ενημερωτικό χαρακτήρα και δεν αποτελεί επενδυτική συμβουλή ή σύσταση αγοράς ή πώλησης.