Το ΑΕΠ της ευρωζώνης αυξήθηκε 0,4% στο τρίτο τρίμηνο του 2026 σε σχέση με το προηγούμενο τρίμηνο και 1,3% σε ετήσια βάση, σύμφωνα με την πρώτη εκτίμηση της Eurostat που δημοσιεύθηκε την Παρασκευή. Στην Ευρωπαϊκή Ένωση των 27 η άνοδος ήταν 0,5% και 1,5% αντίστοιχα. Ο ρυθμός επιβραδύνθηκε αισθητά, καθώς στο δεύτερο τρίμηνο η ευρωζώνη είχε αναπτυχθεί 0,6% και η Ένωση 0,7%.
Μεγάλες αποκλίσεις ανά χώρα
Την υψηλότερη άνοδο κατέγραψε η Ιρλανδία με 5,5%, μέγεθος που οφείλεται στη βαρύτητα των πολυεθνικών στα εθνικά της στοιχεία. Ακολούθησαν Ισπανία, Ολλανδία και Εσθονία με 0,6%. Στον αντίποδα, η Λιθουανία υποχώρησε 1%, η Γαλλία συρρικνώθηκε 0,1% και η Ιταλία έμεινε στάσιμη με μηδενική μεταβολή. Η ανεργία στην ευρωζώνη παρέμεινε τον Σεπτέμβριο στο 6,5% και στην Ένωση στο 6,2%, με 11,55 εκατομμύρια ανέργους στη ζώνη του ευρώ και 13,77 εκατομμύρια στο σύνολο της Ένωσης.
Ο πληθωρισμός επιταχύνει ξανά
Την ίδια ημέρα η ιταλική στατιστική αρχή ανακοίνωσε ότι ο πληθωρισμός στην Ιταλία εκτινάχθηκε στο 5,4% τον Οκτώβριο από 4,2% τον Σεπτέμβριο, με βασικές αιτίες την ενέργεια, τα τρόφιμα και τις μεταφορές. Στην ευρωζώνη ο εναρμονισμένος δείκτης είχε διαμορφωθεί τον Σεπτέμβριο στο 3,8%, στο υψηλότερο επίπεδο από τον Σεπτέμβριο του 2023, με την ενέργεια να τρέχει με 18,9% και τον δομικό πληθωρισμό στο 2,5%. Στην Ελλάδα ο ρυθμός ήταν 5,1%, πολύ πάνω από τον μέσο όρο της ζώνης.
Η ΕΚΤ ανάμεσα σε δύο πυρά
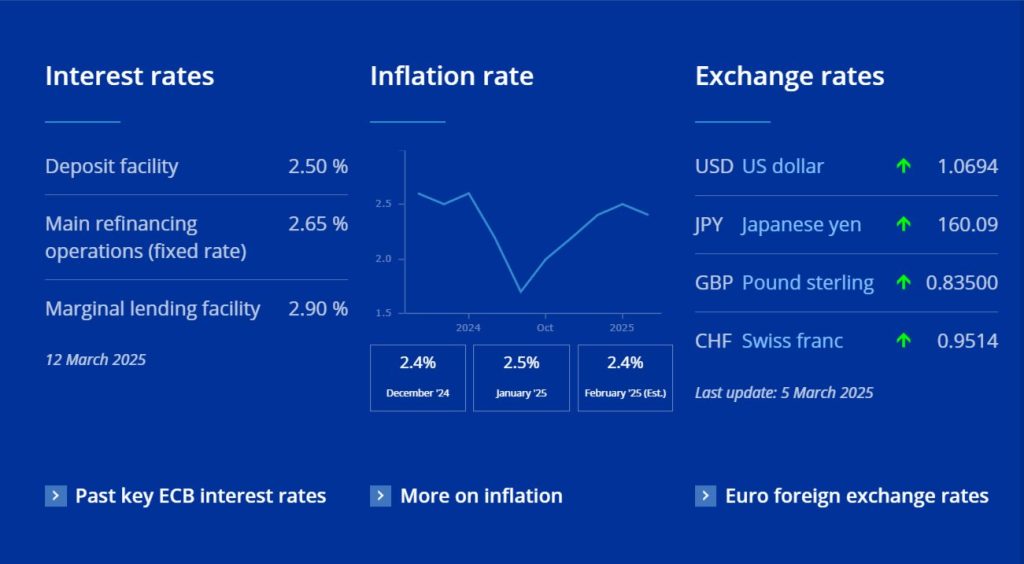
Η Ευρωπαϊκή Κεντρική Τράπεζα διατήρησε την Πέμπτη τα τρία βασικά της επιτόκια αμετάβλητα, στο 2,50% για τη διευκόλυνση αποδοχής καταθέσεων, στο 2,65% για τις πράξεις κύριας αναχρηματοδότησης και στο 2,90% για την οριακή χρηματοδότηση. Είχε προηγηθεί αύξηση στις 11 Ιουνίου και δεύτερη στις 10 Σεπτεμβρίου, που ανέβασε το επιτόκιο καταθέσεων από το 2% στο 2,50%. Η επόμενη συνεδρίαση για τη νομισματική πολιτική είναι στις 17 Δεκεμβρίου, ενώ η πρώτη εκτίμηση για τον πληθωρισμό Οκτωβρίου στην ευρωζώνη αναμένεται στις 4 Νοεμβρίου.
Τι σημαίνει πρακτικά για τον επενδυτή
Ο συνδυασμός επιβράδυνσης της ανάπτυξης με πληθωρισμό που επιταχύνεται λόγω ενέργειας είναι το δυσκολότερο σενάριο για μια κεντρική τράπεζα. Για τον Έλληνα επενδυτή αυτό σημαίνει ότι το κόστος δανεισμού δεν πρόκειται να μειωθεί σύντομα, κάτι που στηρίζει τα καθαρά έσοδα από τόκους των τραπεζών αλλά πιέζει κατασκευές και εταιρείες με υψηλό δανεισμό. Επειδή ο ελληνικός πληθωρισμός τρέχει πάνω από τον ευρωπαϊκό, η πραγματική απόδοση των καταθέσεων και των ομολόγων μικρής διάρκειας παραμένει αρνητική, στοιχείο που αξίζει να υπολογίζεται στον σχεδιασμό ενός χαρτοφυλακίου.
Πηγές στοιχείων, Eurostat, ISTAT, Ευρωπαϊκή Κεντρική Τράπεζα.
Το παρόν έχει ενημερωτικό χαρακτήρα και δεν αποτελεί επενδυτική συμβουλή ή σύσταση αγοράς ή πώλησης.